
- Servizio Gratuito Nessuna commissione
- Nessun obbligo Nessun impegno
- Le migliori offerte Prezzi bassi
Incidente con cinghiale o animale selvatico: l’errore che potrebbe farti perdere il risarcimento
di Fabio Caliendo | 14-11-2026 | News e Varie, News NoleggioAvere un incidente con un cinghiale è purtroppo cosa facile. Ecco però cosa c'è da sapere per ottenere il risarcimento
159.00 €/mese
189.00 €/mese
189.00 €/mese
201.00 €/mese
214.00 €/mese
242.00 €/mese
295.00 €/mese
299.00 €/mese
315.00 €/mese
316.00 €/mese
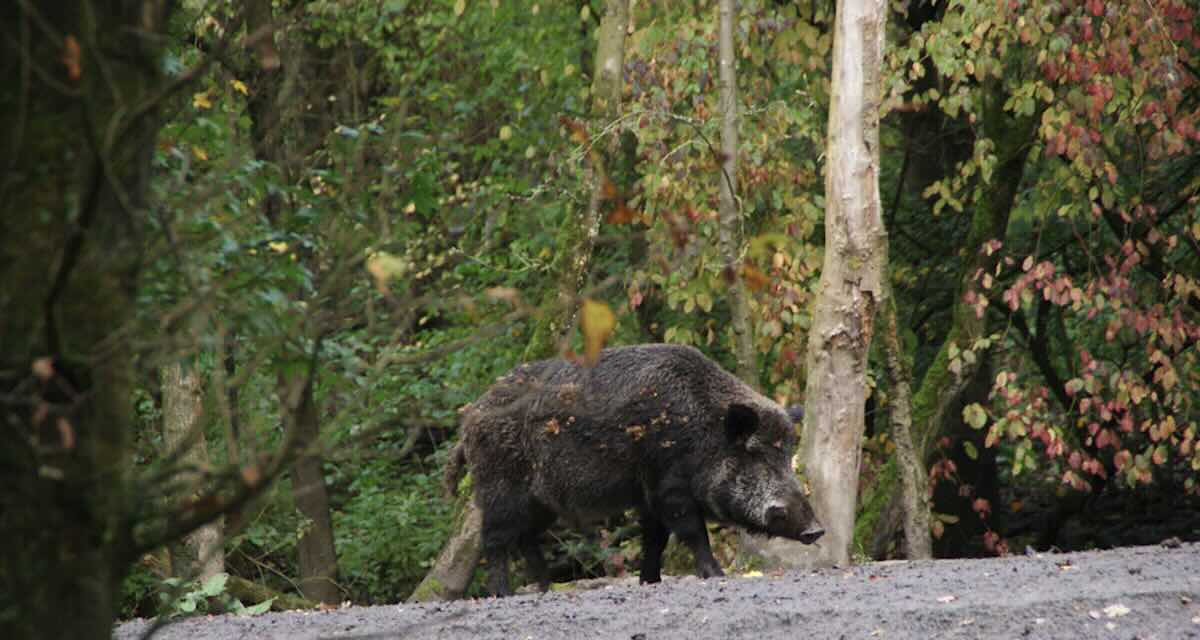
Ho preso un cinghiale, mi ha distrutto la macchina!“. Purtroppo in Italia non basta fare attenzione alle strutture stradali fatte male, alle buche, ai tombini, agli asfalti lisci, spesso ci si mettono gli animali selvatici. Può sembrare assurdo, ma avere un incidente a causa di un cinghiale, o in ogni caso con un animale selvatico, è piuttosto frequente. Ovviamente non possiamo fargliene una colpa, sono animali, non si rendono conto. Abbiamo però la possibilità di tutelarci, non tanto prima del sinistro, ma dopo.
C’è la possibilità di avere una polizza dedicata a questo tipo di cose, ovvero la polizza che va a coprire proprio i sinistri contro la collisione con gli animali selvatici. Attenzione però, poiché basta poco per non ottenere il risarcimento. Spesso accade questo, perché il danneggiato non ha saputo documentare il sinistro nella maniera corretta, come la giurisprudenza chiede. Servono delle prove, ma vediamo cosa c’è da sapere.
Incidente con cinghiale o animale selvatico: chi paga
Quando abbiamo un sinistro provocato dalla fauna selvatica, la responsabilità è della Regione. I danni sono infatti risarcibili ai sensi dell’art. 2052 c.c.. L’ente ha in mano la gestione della fauna, dunque è responsabile. È un criterio oggettivo, che non si basa dunque sulla colpa. Non bisogna quindi dimostrare che la Regione abbia fatto qualcosa di errato. Molti pensano che servano prove quali mancanza di cartelli, piuttosto che recinzioni rotte. Al contrario, i danni causati da animali selvatici rientrano proprio nella responsabilità oggettiva prevista dall’art. 2052 c.c.. Non occorre dunque andare a dimostrare la colpa della Regione, ma va detto, quella che abbiamo definito responsabilità oggettiva non equivale a un risarcimento automatico e sicuro, anzi…
Cosa dobbiamo dimostrare
Come accennato sopra, dovremo andare a dimostrare la dinamica del sinistro ed il nesso causale tra la condotta dell’ignaro animale e l’evento dannoso. Potrebbe infatti verificarsi che la colpa possa essere rovesciata su di voi, se emergerà una condotta imprudente. La domanda potrebbe quindi essere rigettata o potrebbe verificarsi un risarcimento ridotto ai sensi dell’art. 1227 c.c..
Questo principio è stato enunciato con precisione dalle sentenze gemelle Cass. civ., Sez. III, nn. 2526 e 2528, depositate il 5 febbraio 2026, che hanno composto orientamenti in precedenza non sempre coerenti, e confermato dall’ordinanza Cass. civ., Sez. III, n. 11299, del 27 aprile 2026. Non opera infatti alcuna presunzione di responsabilità in difetto di accertamento causale. Il caso esaminato nella sentenza n. 2526 riguardava proprio un incidente con un cinghiale su una strada gestita dall’ANAS.
Insomma andremo a scontrarci con la Regione. Da una parte il danneggiato, che dovrà provare la dinamica del sinistro. Il nesso eziologico tra quello che è il comportamento dell’animale e l’evento dannoso, ed insieme, l’assenza di incidenza causale della propria condotta di guida. Dall’altra parte, la Regione dovrà dimostrare il caso fortuito o l’efficacia causale esclusiva della condotta del conducente. Cosa fare dunque?
Dovremo andare a ricostruire tramite elementi oggettivi la dinamica del sinistro. Sarà poi nostra premura chiarire che a causa del comportamento del cinghiale, c’è stato l’impatto. Un attraversamento improvviso, magari da una fitta vegetazione… senza contare che dovremo cercare di escludere una condotta di guida errata da parte nostra. Servono dunque prove rigorose. Nel caso in cui dagli atti emerga un concorso di colpa del conducente, il risarcimento andrà a ridursi in proporzione. Pensiamo all’alta velocità, che potrebbe vederci respinta la nostra domanda.
Il problema è che la Regione può liberarsi dalla responsabilità se riesce a dimostrare il caso fortuito: non basta semplicemente dichiarare che l’attraversamento dell’animale fosse imprevedibile ed inevitabile. In alternativa, può dimostrare che è stata la condotta del conducente a causare l’incidente. La domanda potrebbe essere rigettata perché il danneggiato non è riuscito a provare la propria tesi.
Cosa fare dopo il sinistro
La prima cosa da fare, dopo aver messo in sicurezza le persone e il veicolo, è chiamare le forze dell’ordine e rimanere sul posto, se le condizioni lo consentono. Tramite il verbale avremo la prima importante prova che descriverà la dinamica dell’incidente. Saranno così documentati la posizione dell’auto, la presenza dei resti dell’animale, ma anche le condizioni di strada, visibilità, orario… Il verbale è essenziale, non dimenticatelo!
Fate diverse fotografie, sia dei resti dell’animale che della carcassa se ancora “presente”, purché sia possibile farlo in sicurezza. Gli eventuali pezzi sull’asfalto, i danni al mezzo e meglio ancora, fate foto alla vegetazione intorno e alle condizioni dell’illuminazione. Meglio, se le foto hanno metadati di posizione e orario. Vale poi la regola dei testimoni. Se presenti, raccogliete i loro dati. Verificate poi se in zona ci sono segnalazioni pregresse della presenza di fauna. Se avete lesioni personali, conservate i vari documenti come referti e quant’altro.
Se l’animale è ferito, ricordate che l’art. 189, comma 9-bis, del Codice della Strada prevede l’obbligo di attivarsi per assicurare un tempestivo intervento di soccorso. Avvisate quindi le autorità, senza tentare di avvicinarvi o di spostare l’animale.
Ricordate che le prove vanno “raccolte” subito. Non fatevi prendere dal panico. Tornare il giorno dopo non ha senso. Fate tutto in quel momento, compatibilmente con le condizioni di sicurezza. Il giorno successivo la carcassa potrebbe essere stata rimossa, tanto per dirne una…
L’assicurazione
La sola RC auto non copre tutto questo, vi serve l’accessoria, l’assicurazione collisione animali selvatici e randagi. Copre i danni al veicolo causati dall’impatto, quindi carrozzeria e paraurti, fari e fanaleria, radiatore e componenti del frontale, ma anche altre parti danneggiate dall’urto. Eventuali danni a terzi coinvolti nel sinistro verranno gestiti tramite la copertura Responsabilità Civile Auto (RCA), in base alla dinamica del sinistro e alla responsabilità.
In ogni caso, è considerato animale selvatico un esemplare appartenente alla fauna che vive liberamente in natura, senza la custodia o il controllo dell’uomo. Pensiamo al solito e povero cinghiale, ma anche a cervi, caprioli o volpi, rapaci diurni, gabbiani… I randagi sono invece gli animali domestici o da affezione privi di proprietario, che vivono o circolano liberamente senza controllo o custodia da parte dell’uomo (cani e gatti).
Come detto, in assenza di coperture assicurative applicabili, per i danni causati dalla fauna selvatica la richiesta di risarcimento andrà rivolta alla Regione. Per i randagi, invece, la responsabilità deve essere valutata caso per caso, secondo regole differenti. Le cose però, come abbiamo visto, sono piuttosto complicate.
Offerte Noleggio Lungo TermineNoleggio Lungo Termine
Scopri le migliori promozioni per il Noleggio Lungo Termine di oggi!
Non perderti neanche un’occasione di risparmio
